 Simone
摩根大通106亿美元收购第一共和国银行,用106亿换来5年期500亿融资
的有关信息介绍如下:摩根大通以106亿美元收购第一共和银行并获得500亿美元5年期融资的交易,本质上是FDIC主导的危机处置方案,既包含对摩根大通的战略支持,也服务于金融系统稳定性目标,不能简单视为单方面“帮助”,而是多方利益平衡下的结果。
美国联邦存款保险公司(FDIC)在此次收购中扮演了关键操盘手角色,其核心目标是通过最小化公共资金支出、维护储户信心和金融系统稳定来处置第一共和银行危机。具体机制如下:
500亿美元融资的实质是“过渡性支持”FDIC提供的500亿美元5年期固定利率融资并非直接补贴,而是作为摩根大通承接第一共和银行存款和资产的“缓冲资金”。根据FDIC的声明,该融资需以第一共和银行的优质资产(如贷款和证券)作为抵押,利率水平虽未公开,但预计低于市场利率以降低摩根大通的承接成本。这种安排既帮助摩根大通平滑流动性压力,也避免了FDIC直接动用存款保险基金(DIF)进行赔付。
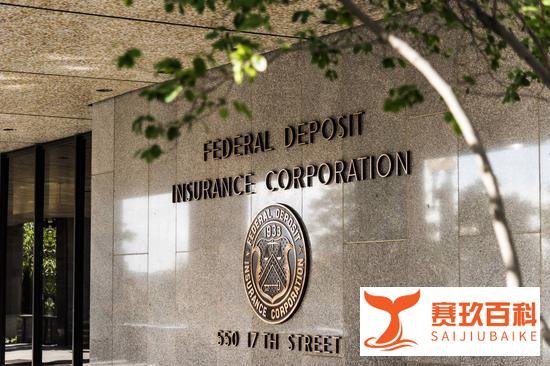
存款保险责任的转移与风险隔离摩根大通承接了第一共和银行约920亿美元存款(含300亿美元大银行存款),但FDIC仍对其中约130亿美元存款承担保险责任。这意味着,若摩根大通后续因第一共和银行资产质量恶化出现亏损,FDIC的保险赔付上限仍受25万美元/账户限制,避免了无限责任风险。
摩根大通通过此次收购实现了多重目标,其收益远超106亿美元的直接支出:
资产与业务规模的低成本扩张摩根大通以106亿美元收购了第一共和银行约1730亿美元贷款和300亿美元证券,同时承接了920亿美元存款。按资产/收购价格比计算,其以约6%的溢价获得了第一共和银行的核心资产,远低于市场正常并购的溢价水平(通常为15%-30%)。此外,预计一次性税后收益26亿美元(来自资产重估和税务优惠)进一步降低了实际成本。
融资支持对冲潜在风险第一共和银行的资产质量存在隐患(如部分高净值客户贷款可能因市场波动违约),FDIC的500亿美元融资为摩根大通提供了流动性缓冲。即使部分资产出现亏损,摩根大通可优先通过融资资金应对,而非立即动用自有资本,从而降低了短期风险暴露。
突破监管限制的隐性收益根据美国法律,存款规模超全国10%的银行原则上不得收购其他银行。摩根大通通过此次收购进一步巩固了其超10%的存款市场份额(截至2023年一季度,其存款占比已达10.5%),但FDIC和美联储可能基于“系统性风险例外”原则默许了交易。这反映了监管机构对“大而不能倒”银行的矛盾态度:既需限制其扩张,又需依赖其稳定市场。
FDIC的支持并非单纯“帮助”摩根大通,而是基于以下逻辑:
避免存款保险基金(DIF)巨额赔付若第一共和银行破产,FDIC需对所有未投保存款(超过25万美元部分)进行赔付,初步估算赔付金额可能超200亿美元。通过促成收购,FDIC将赔付责任限制在130亿美元存款保险范围内,节省了数十亿美元公共资金。
维护储户信心与金融稳定第一共和银行破产可能引发储户对中小银行的信任危机,导致挤兑蔓延。摩根大通作为系统重要性银行(SIFI)承接其业务,向市场传递了“大行兜底”的信号,有助于稳定整体金融系统。
道德风险与长期成本权衡FDIC的支持可能被解读为对摩根大通的“隐性补贴”,但监管机构通过以下条款限制了道德风险:
融资需以资产抵押,摩根大通需承担资产贬值风险;
不承担第一共和银行的公司债务或优先股,避免救助股东;
要求摩根大通提交风险整合计划,确保其资本充足率不受影响。
股东与债券投资者承担主要损失第一共和银行股票持有者几乎血本无归(股价在收购前已暴跌97%),债券投资者也面临违约风险。例如,瑞典养老基金以亏损7.28亿美元出售股份,成为最早撤离的投资者之一。这反映了美国银行危机处置的惯例:股东和债权人需为银行失败买单,以避免公共资金救助。
监管矛盾的暴露摩根大通通过收购进一步扩大规模,与“反垄断”和“系统性风险分散”的监管目标相悖。但FDIC和美联储在危机中被迫选择“两害相权取其轻”:若不促成收购,第一共和银行破产可能引发更大系统性风险。这种矛盾凸显了美国金融监管框架在应对“大而不能倒”机构时的局限性。
此次交易是FDIC、摩根大通、储户和监管机构多方博弈的结果:
FDIC的支持并非单纯“帮助”摩根大通,而是通过市场化手段(抵押融资、风险隔离)在维护金融稳定与限制道德风险之间寻求平衡。 这一交易模式可能成为未来美国银行危机处置的范本,但其长期影响仍需观察摩根大通的风险整合效果和监管机构的后续改革措施。


