 Simone
蚂蚁金服、京东数科等未来上市更难了!
的有关信息介绍如下:蚂蚁金服、京东数科等金融类企业未来在科创板上市难度显著增加,主要受监管政策收紧影响,但其他市场仍存在可能性。 以下从政策背景、行业特性、历史案例及替代路径四个方面展开分析:
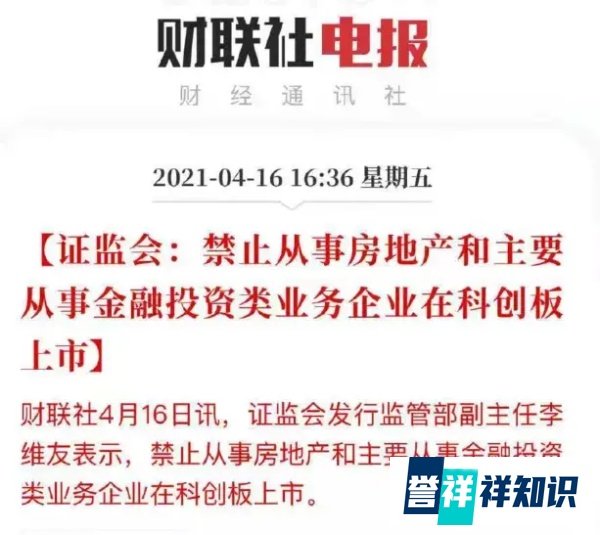
2021年4月,证监会发行监督管理部副主任李维友明确表示,禁止从事房地产和主要从事金融投资类业务的企业在科创板上市。这一政策直接堵死了蚂蚁金服等企业的上市路径。
金融和地产行业因高利润特性,长期受到监管重点关注:
建筑成本约2000元/㎡,但售价可达数万元/㎡,利润空间巨大。
房企通过高杠杆(银行贷款、信托等)扩张规模,若行业不赚钱,金融机构不会提供资金支持。
资本方通过放贷可轻松获得年化超10%的回报,加杠杆后利润更高(如放大10倍资本金,利差3%即变为30%利润)。
金融企业上市融资后,可能进一步加杠杆,导致资金脱离实体经济,潜藏风险。
作为“第二财政”,城投融资成本低,若允许其上市圈钱,可能挤压实体企业融资空间,违背普惠金融初衷。
此前类似政策已在新三板和创业板实施,效果显著:
初期大量金融企业(如九鼎投资)通过新三板融资,导致资金空转。
监管层叫停金融类企业融资后,新三板活跃度骤降,大量P2P公司退市。
初衷为服务高科技企业,但养猪企业(如温氏股份)和榨油企业曾混入,引发争议。
科创板设立后,部分低科技含量企业(如榨油公司)估值腰斩,暴露监管漏洞。
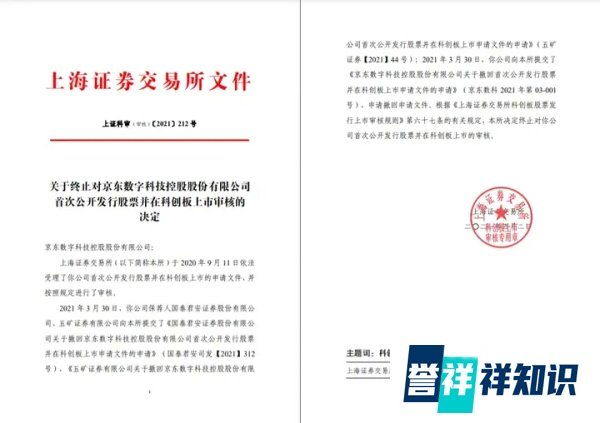
蚂蚁金服、京东数科等企业原计划通过包装科技属性上市,但监管层收紧规则后,上市计划搁浅。
尽管科创板上市受阻,但蚂蚁金服、京东数科等企业仍可探索其他市场:
美国市场对金融科技企业包容性较强,但需面对更严格的监管(如数据安全、反垄断)。
香港作为国际金融中心,对金融企业上市条件相对灵活,且地理位置接近内地,便于业务协同。
海外上市需满足当地监管要求(如美股的《外国公司问责法》),可能增加合规成本。
估值逻辑差异:海外投资者对金融科技企业的估值可能低于境内市场。
蚂蚁金服、京东数科等企业未来在科创板上市难度极大,核心原因在于监管层对金融企业高杠杆、资金空转风险的警惕。尽管其他市场(如美股、港股)仍存在可能性,但需面对更高的合规成本和估值挑战。长期来看,金融企业需回归服务实体经济的本质,减少对资本市场的依赖,才能实现可持续发展。